2026年9月18日下午,厦门大学王亚南经济研究院2013届博士毕业生、中国人民大学吴玉章特聘教授王霞到访厦门大学经济学科,在经济楼C108会议室为师生带来一场题为“Tracking State-Level Economic Conditions: A Three-Dimensional Factor Model with Missing Observations”的学术讲座。
本讲座为“宏观与发展经济学前沿讲座”第27期,由厦门大学邹至庄经济研究院宏观经济研究中心副主任郑挺国教授主持。
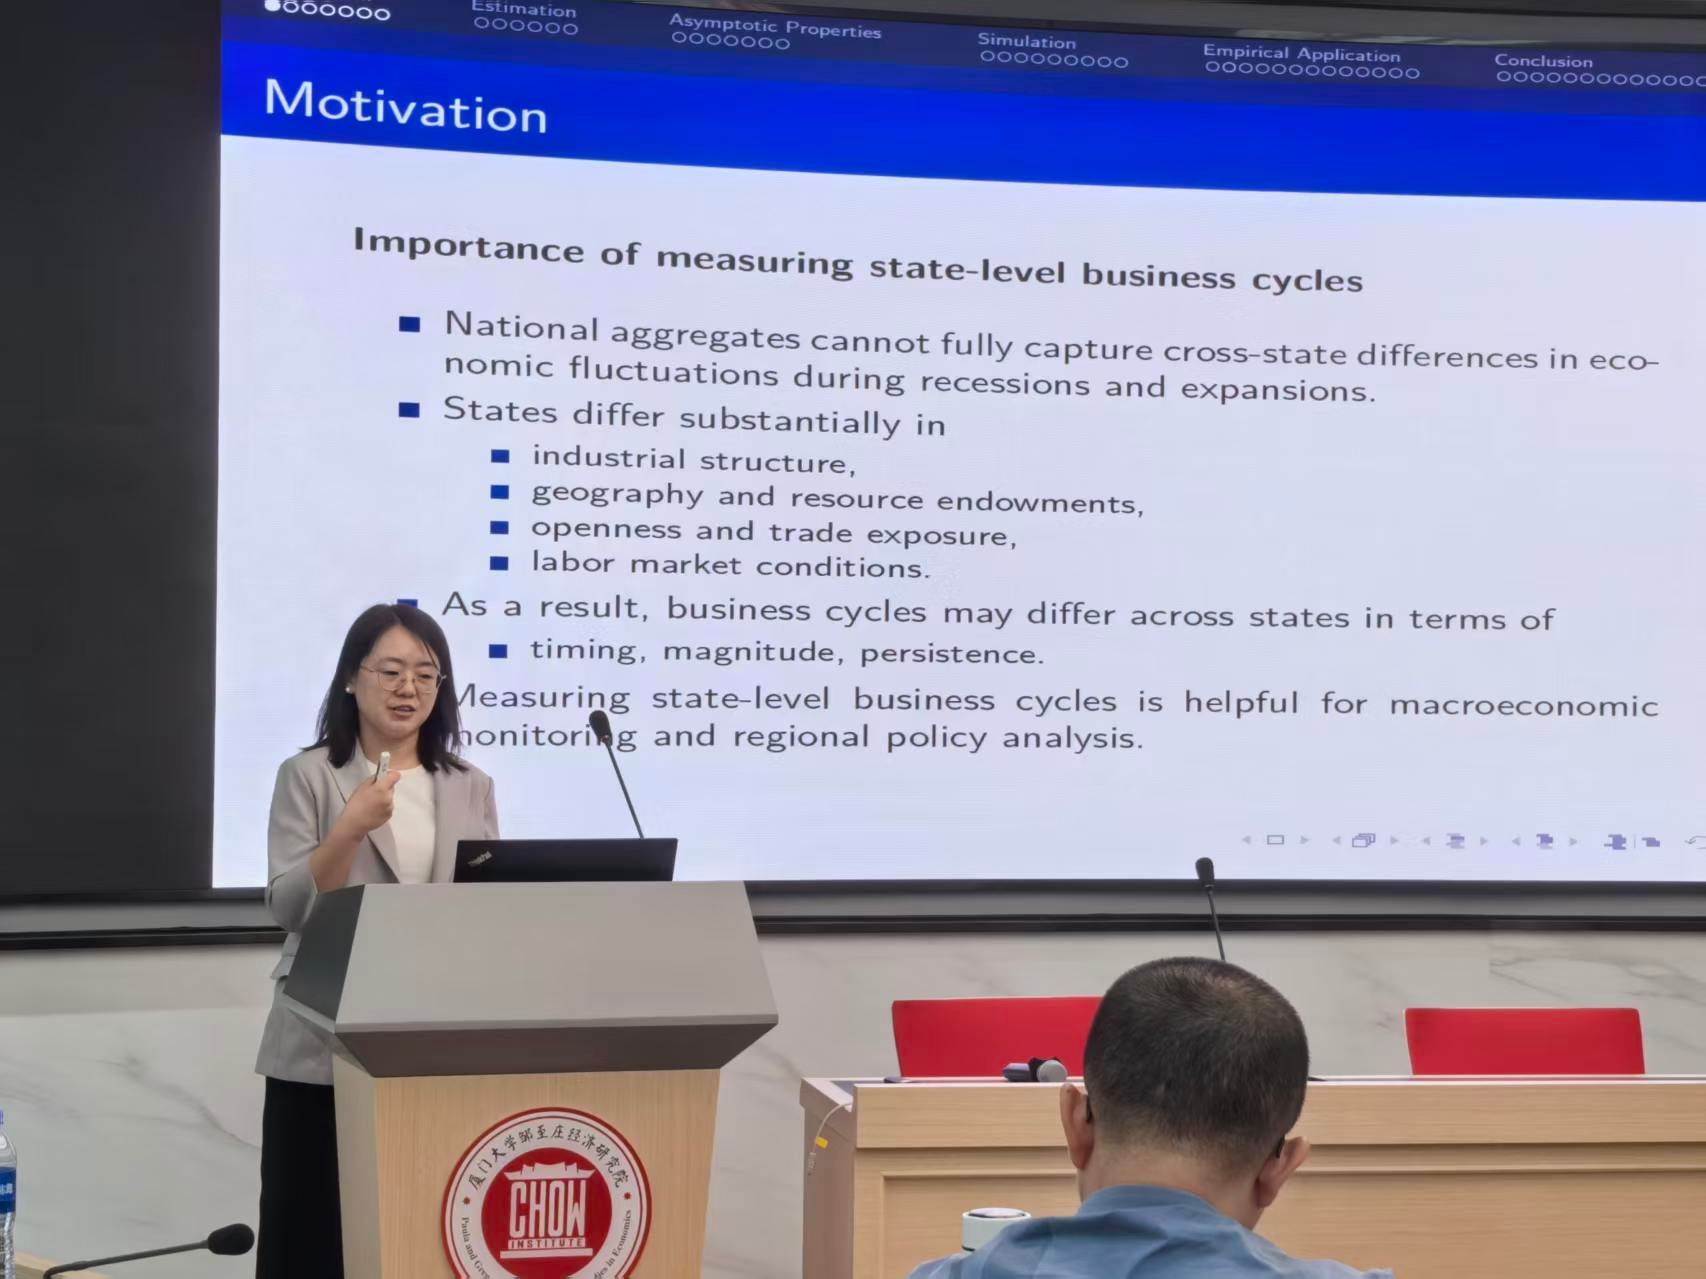
王霞教授首先指出,全国宏观总量指标虽然能够反映整体经济运行趋势,但难以充分刻画不同地区在经济衰退和扩张过程中的异质性。由于产业结构、资源禀赋、对外开放程度和劳动力市场条件等方面存在差异,各州经济周期在发生时点、波动幅度和持续性上并不完全一致。因此,构建州层面的经济周期指标,对于宏观经济实时监测、区域经济比较和地方政策分析均具有重要意义。
随后,王教授结合相关文献和美国经济数据的特点,说明了州级经济监测所面临的主要挑战。不同州的高频经济指标在覆盖范围、发布时间和样本长度上存在明显差异,许多指标仅在部分州可得,或在特定时期出现缺失。如何在不完整数据中有效提取全国共同波动与州级特有波动,是区域经济周期研究中的关键问题。
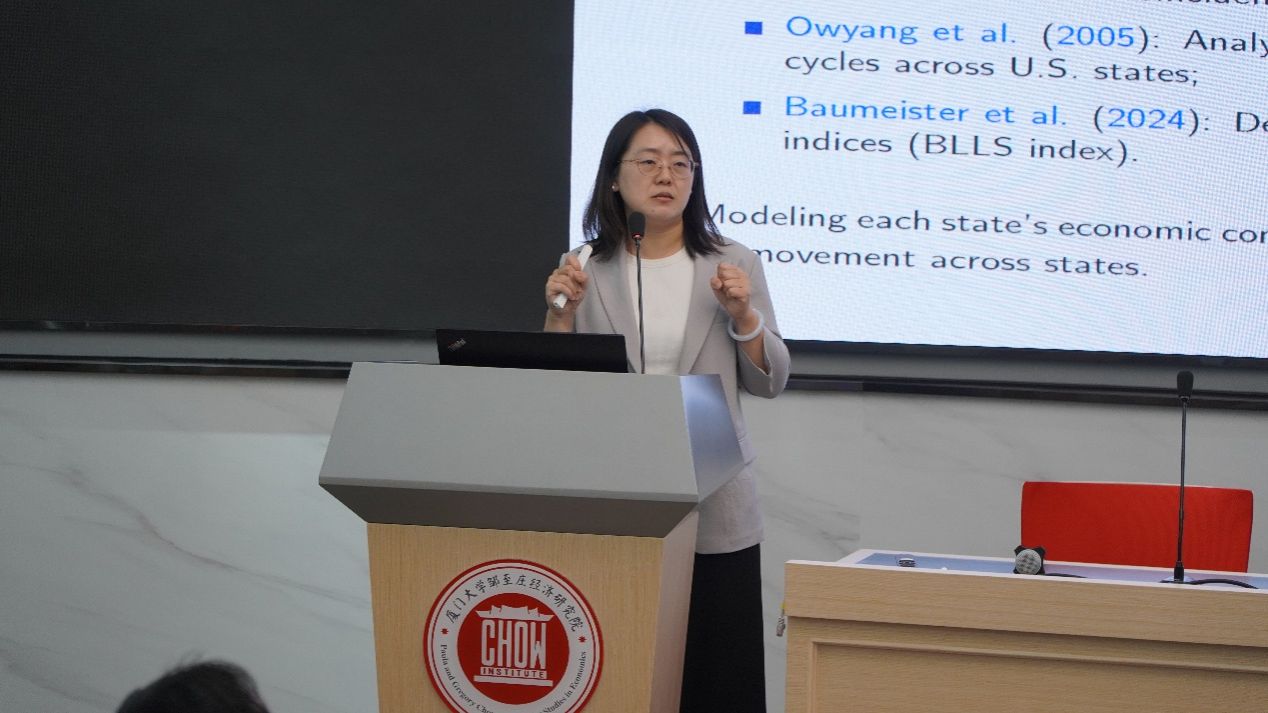
针对这一问题,王教授提出了一个允许观测缺失的三维因子模型。该模型在提取全国共同因子的基础上,进一步识别州层面的局部因子,从而将经济指标中的全国性冲击、地方性冲击和特异性扰动区分开来。为处理不同州、不同指标具有不同观测比例的情形,王教授构建了相应的三步估计方法,并从理论上证明该方法能够一致地恢复全局因子和局部因子。模拟结果表明,即使数据存在序列相关、截面相关以及不同程度的缺失,所提出的方法仍具有较好的估计表现。
在实证部分,王教授使用美国50个州1976年1月至2025年8月的23项月度经济指标进行分析,指标涵盖交通流动性、劳动力市场、实体经济活动、预期、金融状况和居民部门等多个维度。基于估计得到的全局因子和局部因子,王教授构建了州层面的经济周期指数,并通过方差分解考察不同来源的共同成分对州级经济波动的解释程度。研究发现,美国各州经济波动普遍受到全国共同因素的显著影响,但地方因素同样具有重要作用;不同州在面对全国性冲击时表现出不同的同步性和波动特征。
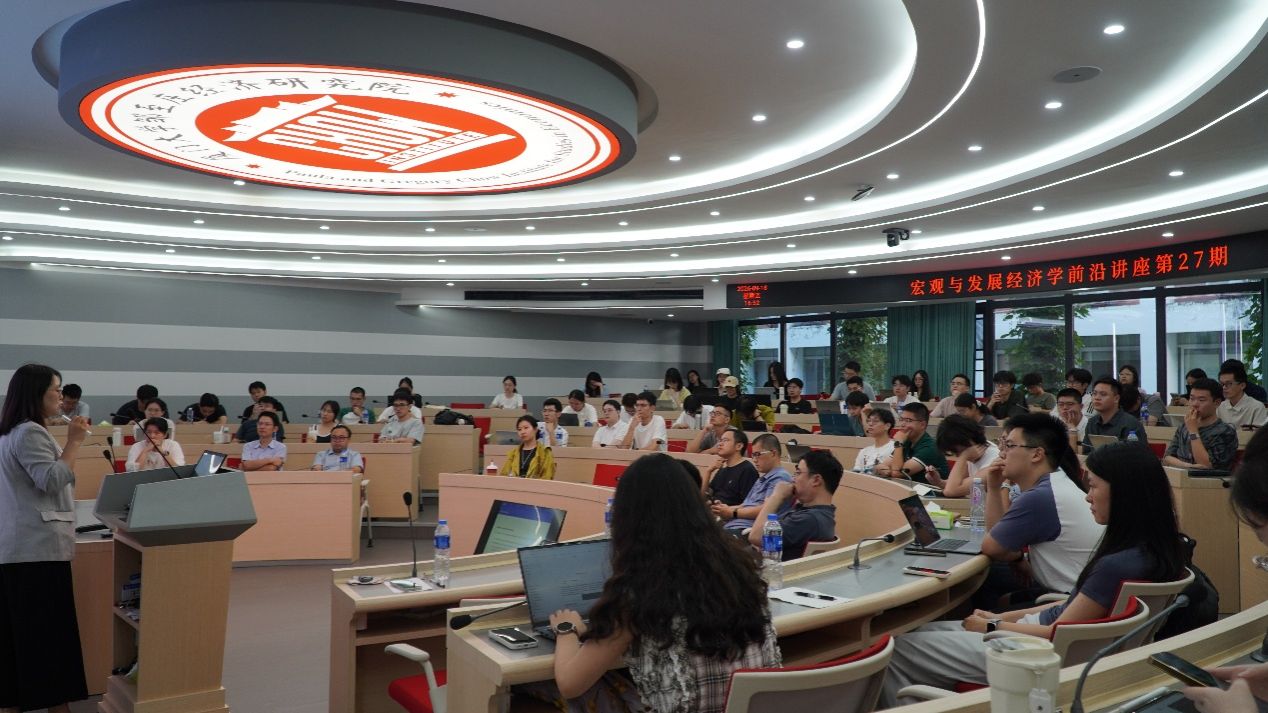
最后,王教授与在场师生围绕因子模型的识别、缺失数据处理、州级经济周期指数的解释及其在中国省级经济监测中的应用前景展开了深入讨论。王教授指出,未来可将该框架进一步拓展至中国省级经济状况测度,并结合混频信息构建更高频、更具时效性的区域经济监测指标。整场讲座在热烈的掌声中圆满结束。
文丨CHOW 2023级博士生 陈子扬